4.2.1计提附加税{finance_gl_autotrans_tax_payment}
【主要功能】系统自动从已做凭证中计算出所选期间的营业额、应交流转税,并根据企业信息中的纳税人类别显示附加税计提率,计算附加税,按照界面设置的入账科目生成凭证。
操作步骤:
【第一步】点击【功能导航/财务/总账管理/转账/计提附加税】菜单项,进入计提附加税页面,如下图所示:
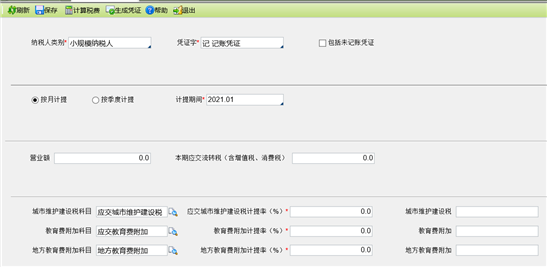
图4-1 计提附加税页面
【栏目说明】
- 纳税人类别:初始取企业信息中纳税人类别,若企业信息中纳税人类别为空(----),则此界面的纳税人类别默认显示为“一般纳税人”
- 凭证字:选择凭证类别。如记账凭证、收款凭证等。
- 包含未记账凭证:勾选此项则查询结果包含未记账凭证。
- 按月/季度计提:单选方式
- 计提期间:下拉选择,计提方式选“按月计提”时,可选期间为上年12月至本年12月,默认显示为当前期间;计提方式选“按季度计提”时,可选期间为上年第四季度至本年第四季度,默认显示为当前季度。
- 营业额:显示所选期间的[主营业务收入]贷方发生额与[其他业务收入]贷方发生额合计
- 本期应交流转税(含增值税、消费税):显示所选期间[应交税费-应交增值税]贷方科目余额+[应交税费-应交消费税]贷方发生额
- 城市维护建设税科目:默认取当前账套科目体系的会计制度中应交城市维护建设税科目,取不到显示空,取决于当前账簿的行业会计制度;提供参照选择。
- 应交城市维护建设税计提率:按纳税人类别、所选期间的营业额的值带出适合计提率,可修改。
- 城市维护建设税:点击计算税费,根据条件计算,城市维护建设税=本期应交流转税(含增值税、消费税)*应交城市维护建设税计提率(%)
- 教育费附加科目:默认取当前账套科目体系的会计制度中教育费附加科目,取不到显示空,取决于当前账簿的行业会计制度;提供参照选择。
- 教育费附加计提率:按纳税人类别、所选期间的营业额的值带出适合计提率,可修改。
- 教育费附加:点击计算税费,根据条件计算,教育费附加=本期应交流转税(含增值税、消费税)*教育费附加计提率(%)
- 地方教育费附加科目:默认取当前账套科目体系的会计制度中地方教育费附加科目,取不到显示空,取决于当前账簿的行业会计制度;提供参照选择。
- 地方教育费附加计提率:按纳税人类别、所选期间的营业额的值带出适合计提率,可修改。
- 地方教育费附加:点击计算税费,根据条件计算,地方教育费附加=本期应交流转税(含增值税、消费税)*地方教育费附加计提率(%)
【数据说明】
营业额
选择计提方式和计提期间,是否包含未记账凭证条件,自动获取对应计提期间的营业额:
营业额=[主营业务收入]贷方发生额+[其他业务收入]贷方发生额
非第一个期间建账,计提建账之前的期间取营业税:
营业额=期初余额表中[主营业务收入]年累计贷方+期初余额表中[其他业务收入]年累计贷方
本期应交流转税(含增值税、消费税)
增值税取值顺序:
①应交税费-应交增值税-已交税金(借方发生额)
②应交税费-未交增值税(贷方发生额)
③应交税费-应交增值税(贷方余额)
消费税取值顺序:
①应交税费-应交消费税(借方发生额)
②应交税费-应交消费税(贷方发生额)
增值税和消费税取值规则:
若①有值,取①;
若①是0,②有值,取②,
若①②是0,③有值,取③
若①②③是0,则按0计算
非第一个期间建账,计提建账之前的期间取本期应交流转税:
应交流转税=涉及到的期初余额表中的增值税金额+期初余额表中的消费税金额
取数顺序和取数规则同上
附加税计提率
由纳税人类别和营业额共同决定,切换纳税人类别,按规则实时计算适用附加税计提率并显示在页面,计提率取值规则如下:
计提方式选择按月计提:
月营业额>=10万,三项计提率为7.00,3.00,2.00
3万
月营业额
计提方式选择按季度计提:
季营业额>=30万,三项计提率为7.00,3.00,2.00
9万
季营业额
【第二步】选择计提方式、计提期间,包含未记账凭证等条件,维护营业额、本期应交流转税以及相关计税设置,点击 计算城市维护建设税、教育费附加、地方教育费附加,如下图
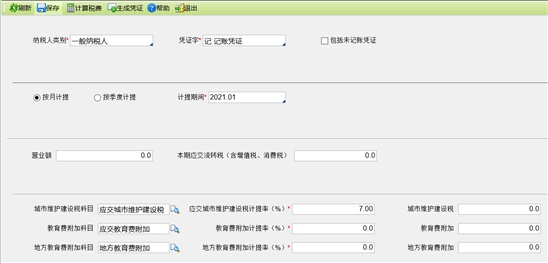
图4-2 计算税费
【第三步】点击〖保存〗按钮,保存数据。
【第四步】点击〖生成凭证〗按钮,系统自动转到生成凭证页面,并根据计提附加税设置生成分录如下
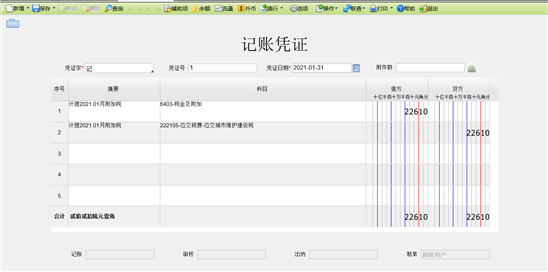
图4-3 生成凭证界面
【操作说明】
1、生成凭证时判断当前凭证是否为该计提期间生成的第一张凭证
如是,则转入凭证界面,按计提附加税设置页面计算显示的附加税金额生成凭证分录;
如不是,就说明当期已经生成过凭证了,则在点击〖生成凭证〗按钮时计算[页面显示的附加税金额]与当前期间已生成的凭证分录的差额,生成凭证的分录金额,若差额都为0,则在点击生成凭证按钮时提示 “待计提附加税科目金额均为0,不需要再生成凭证”。
2、附加税入账科目根据建账时设置的会计制度的科目体系中带出,系统默认模糊匹配为:
1)2010新会计准则:税金及附加,对应科目取计提附加税设置界面对应的应交城市维护建设税、应交教育费附加、地方教育费附加科目;
2)小企业会计准则:税金及附加-城市维护建设税、税金及附加-教育费附加,对应科目取计提附加税设置界面对应的应交城市维护建设税、应交教育费附加、地方教育费附加科目;
3)企业制度:税金及附加,对应科目取计提附加税设置界面对应的应交城市维护建设税、应交教育费附加、地方教育费附加科目;
4)如非上述情况且系统没有匹配上,科目手工录入,对应科目取计提附加税设置界面对应的应交城市维护建设税、应交教育费附加、地方教育费附加科目。
3、操作员点击〖生成凭证〗按钮:如三种附加税率不为空或者金额均为空,操作按钮系统提示“请先计算附加税金额!”
4、凭证日期默认计提期间的最后一天。
【数据说明】
- 凭证摘要:默认为“计提[期间]附加税”,可修改
- 凭证日期:显示计提期间的最后一天,可修改
- 凭证期间:取计提附加税查询的期间,如201805月、2018一季度;
会计分录生成规则
1)2010新会计准则:
摘要 科目 借方金额 贷方金额
计提201805月附加税 6403-税金及附加 120.00
计提201805月附加税 222105-应交税费-应交城市维护建设税 70.00
计提201805月附加税 222108-应交税费-应交教育费附加 30.00
计提201805月附加税 222118-应交税费-地方教育费附加 20.00
小企业会计准则:
摘要 科目 借方金额 贷方金额
计提201805月附加税 540303-税金及附加-城市维护建设税 70.00
计提201805月附加税 540310-税金及附加-教育费附加 50.00
计提201805月附加税 222108-应交税费-应交城市维护建设税 70.00
计提201805月附加税 222113-应交税费-应交教育费附加 30.00
计提201805月附加税 222123-应交税费-地方教育费附加 20.00
企业制度:
摘要 科目 借方金额 贷方金额
计提201805月附加税 5402-税金及附加 120.00
计提201805月附加税 217107-应交税费-应交城市维护建设税 70.00
计提201805月附加税 217120-应交税费-应交教育费附加 30.00
计提201805月附加税 217121-应交税费-地方教育费附加 20.00
凭证金额计算规则:
系统判断当前凭证是否为该计提期间生成的第一张凭证,
是,则按计提附加税页面计算显示的附加税金额生成凭证;
不是,则在点击生成凭证按钮时计算[页面显示的附加税金额]与[当期已从本页面生成的、
凭证日期为当前计提期间最后一天的凭证金额]的差额,带入至最新生成的凭证中;若三项附加税差额都为0,则在点击生成凭证按钮时提示 “待计提附加税科目金额均为0,不需要再生成凭证”。
【生成凭证控制】
受总账-参数-转账凭证生成自动记账控制是否自动记账。
2说明
系统仅支持使用2010新会计准则、小企业会计准则、企业制度的企业使用此功能;不计提附加税可结账。如当前账套使用的行业会计制度不是小企业会计准则/企业制度/2010新会计准则时,进入计提附加税功能提示,如下图:
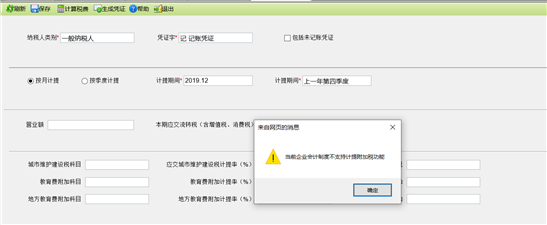
图4-4 计提附加税功能不可用提示页面